
Nota de correção (11 de outubro de 2026). A primeira versão deste texto dizia que as empresas teriam de "migrar para câmbio ou pedir autorização até maio de 2027". Estava errado: a vedação ao uso de ativo virtual na liquidação vale para todos desde 1º de outubro de 2026, inclusive no regime de transição (art. 56-B, § 2º). O prazo de 2027 trata de quem pode continuar prestando o serviço. Os trechos abaixo foram corrigidos, e a leitura artigo por artigo está em Resolução 561 em vigor: o que muda na prática.

Ementa da Resolução BCB nº 561 na página oficial do Banco Central.
Em 30 de abril de 2026, o Banco Central do Brasil publicou a Resolução BCB nº 561, em vigor desde 1º de outubro de 2026. Escrevemos um guia separado, a partir do texto integral da norma, com o que muda na prática, a quem a regra se aplica e o que ela não alcança: https://blog.dseclabs.io/p/resolucao-561-o-que-muda

A norma restringe o uso de Bitcoin, stablecoins e demais ativos virtuais como mecanismo de liquidação entre instituições brasileiras e contrapartes no exterior dentro do sistema eFX, ambiente regulado para câmbio eletrônico, remessas e pagamentos internacionais.
Em termos práticos, a regra fecha o trilho de back-end que fintechs e operadoras de pagamento haviam construído sobre stablecoins.
A partir de 1º de outubro de 2026, empresas que liquidavam fluxos internacionais via USDT, USDC ou ativos atrelados ao real passam a ter de fazer essa liquidação por operação de câmbio ou por conta em reais de não residente mantida no Brasil. O uso de ativo virtual para essa liquidação fica vedado, e a vedação não tem porta de saída por pedido de autorização: o art. 56-B, § 2º a repete para quem está no regime de transição.
O prazo de 31 de maio de 2027 responde outra pergunta. Ele vale para o prestador de eFX que não está na lista do art. 49, § 2º e define até quando ele pode pedir autorização para funcionar como instituição de pagamento. É sobre quem continua podendo prestar o serviço, não sobre com o que se pode liquidar.
Há ainda uma data intermediária: até 30 de outubro de 2026, a instituição já autorizada pelo Banco Central que presta eFX precisa incluir a modalidade no Unicad (art. 56-A).
A Resolução 561 não cria nenhuma obrigação para quem mantém bitcoin em carteira própria. Ela alcança prestadores de eFX, instituições autorizadas a operar em câmbio e as instituições que mantêm conta desses prestadores. Quem guarda a própria chave não passa a ter dever de cadastro, de reporte ou de declaração por causa dela.

A dimensão do que está em jogo é considerável, segundo a Receita Federal, o mercado cripto brasileiro movimenta entre US$ 6 e US$ 8 bilhões por mês, e stablecoins representam aproximadamente 90% desse volume.
O ponto que merece análise, no entanto, vai além da norma em si.
Está no padrão histórico que ela repete, e na pergunta que esse padrão deixa em aberto.
Começando pelo que a regulação acerta
Seria leitura incompleta tratar a regulação apenas como restrição.
As Resoluções 519, 520 e 521, em vigor desde fevereiro de 2026, e agora a 561, profissionalizam um setor que operava em zona cinzenta, e isso tem efeitos positivos concretos.
A segregação patrimonial obrigatória, separando recursos de clientes dos recursos das empresas, é exatamente o tipo de regra que teria mitigado um colapso como o da FTX em 2022.

A exigência de prova de reservas e auditoria independente eleva o padrão de confiança do setor. A clareza regulatória, historicamente, é o principal vetor de entrada de capital institucional, que costuma esperar regras definidas antes de alocar volume relevante.
O próprio Banco Central conduziu consultas públicas antes de publicar as normas, incorporou parte das críticas, e preservou a autocustódia, garantindo que o cidadão continua livre para transferir ativos da corretora para carteira própria.
São sinais de um regulador atento, não de um regulador hostil e reconhecer isso é parte de qualquer análise séria.
Dito isso, há uma camada da norma que opera em direção diferente, e é sobre ela que vale a reflexão mais profunda.
O vetor que as normas desenham em conjunto
Lidas em sequência, as resoluções revelam um movimento consistente, construir um perímetro fechado para a movimentação internacional de capitais via ativos digitais.
O artigo 91 da Resolução 520 veda que instituições autorizadas pelo Banco Central operem com prestadoras de ativos virtuais não autorizadas a funcionar no país. A data, prevista para 30 de outubro, foi adiada pela Resolução BCB 589 para 6 de novembro de 2026.
A 561, publicada cinco meses depois, fecha o corredor que ainda permanecia aberto, a liquidação via stablecoin em pagamentos transfronteiriços.
O efeito combinado é tornar o câmbio regulado o canal preferencial, oficial e monitorado para qualquer fluxo internacional digital.
A justificativa que o Banco Central apresentou no Voto 57/2026 é legítima: soberania monetária, prevenção à lavagem de dinheiro e transparência cambial. Finalidades válidas em qualquer sistema financeiro maduro. A questão que a história levanta não é sobre a legitimidade da intenção, é sobre a eficácia do método.
O que a história documenta sobre controle de capitais
Controle de capitais e restrições a fluxos financeiros não são fenômenos recentes, e a literatura econômica documenta o padrão há décadas.
Estudo do FMI de 2023, no livro Shocks and Capital Flows, analisou múltiplos episódios em mercados emergentes e desenvolvidos, e a conclusão central é que controles introduzidos em resposta a pressões tendem a ser implementados tarde demais para serem plenamente efetivos, ou são contornados pelo próprio mercado.
O Federal Reserve Bank of San Francisco, em análise de 2001, documentou que mesmo sob controles, fluxos de capital em mercados emergentes subiram de 7,3% para 11,3% do PIB entre 1990 e 1995, com investidores encontrando rotas alternativas.

O padrão atravessa contextos muito diferentes.
O Brasil dos anos 1970 e 1980, com controle cambial e taxa de juros administrada.
Islândia, a partir de 2008, com controles que duraram quase uma década e conviveram com um mercado paralelo da coroa no exterior.
A constante é simples, quanto mais restritiva a camada de controle, mais sofisticada se torna a camada que opera ao redor dela, e a circunvenção tende a chegar pela tecnologia disponível na época.
Foram eurodólares nos anos 1970, derivativos nos 1990, e a partir dos anos 2010, ativos digitais.
Bitcoin nasceu disso.
Vale lembrar a origem.
Em 31 de outubro de 2008, no auge da crise financeira global, alguém sob o pseudônimo Satoshi Nakamoto publicou nove páginas descrevendo um sistema de dinheiro eletrônico sem intermediários de confiança.

Em janeiro de 2009, ao minerar o primeiro bloco da blockchain, embutiu no código a manchete daquele dia do jornal The Times, "Chancellor on brink of second bailout for banks".

Bitcoin surgiu como resposta arquitetural a uma falha sistêmica observada em tempo real, não como invenção descolada de contexto.
Já o Tether chega um tempo depois como um caso contemporâneo que merece atenção, porque expõe um paradoxo instrutivo.
USDT não é descentralizado por desenho, é emitido por empresa com sede, CEO, reservas custodiadas em instituições tradicionais e capacidade técnica de congelar tokens quando solicitada.
Diferente do Bitcoin:

E mesmo assim, opera na prática como infraestrutura que escapa do controle local de qualquer governo individual.
Na Venezuela, a estatal PDVSA aceita Tether como pagamento por petróleo desde 2023.

O fenômeno se repete em Argentina, Turquia, Nigéria e outros emergentes. USDT cruzou US$ 100 bilhões de supply em 2024 e chegou a US$ 190 bilhões em abril de 2026.
A lição não é equiparar centralizado a descentralizado: são coisas distintas. A lição é que descentralização, como conceito arquitetural, transcende a estrutura técnica do emissor.
A descentralização real está na capacidade do mercado de adotar uma camada de infraestrutura que opera independentemente do controle local de cada jurisdição.
Tether vive isso, mesmo sem ser descentralizado por desenho.
O efeito Pix, e por que o Brasil joga diferente
Aqui entra um fator que distingue o Brasil da maioria dos emergentes, e que muda a leitura sobre quem ganha essa corrida.
Na Venezuela ou na Argentina, a stablecoin preenche um vácuo, ausência de moeda estável e ausência de sistema de pagamento eficiente. No Brasil, esse vácuo não existe da mesma forma, porque o Pix já resolveu o problema de pagamento doméstico com uma eficiência que poucos países alcançaram.
Os números do Pix são expressivos.
Quase 42 bilhões de transações em 2023, alta de 74% sobre o ano anterior, superando em 23% a soma de cartões de crédito e débito, e por desenho gratuito para pessoas físicas, instantâneo, 24 horas por dia.
O resultado é que, no Brasil, a stablecoin não compete como meio de pagamento doméstico, ela ocupa outro espaço, o de dólar digital para poupança, proteção e liquidação internacional.
É por isso que 90% do volume cripto brasileiro está em stablecoins, mas o impacto da stablecoin sobre o sistema de pagamentos é menos sentido aqui do que em países sem um Pix.

A consequência é estratégica. O Brasil construiu, com o Pix, uma infraestrutura pública de pagamento entre as mais avançadas do mundo, e isso dá ao regulador margem para restringir o trilho cripto internacional sem deixar a população sem alternativa doméstica.
Em paralelo, o Banco Central estuda ligar o Pix a sistemas de pagamento de outros países.
A leitura honesta é que o Brasil não está apenas restringindo: está tentando trazer o fluxo internacional para dentro da infraestrutura que ele supervisiona, em vez de deixá-lo circular fora dela.
Quem ganha essa corrida, no fim, é quem controla a camada de infraestrutura sobre a qual o valor se move.
E essa é uma disputa que está apenas começando.
A pergunta que fica
Volta-se, então, ao ponto central.
O sistema financeiro do século XX foi desenhado para um mundo em que a movimentação de valor estava concentrada em bancos, ligada à infraestrutura física e dependente de cooperação interbancária para qualquer travessia de fronteira.
Nesse mundo, controles de capital tinham eficácia parcial, porque o canal era único e identificável.
O mundo de 2026 é estruturalmente diferente, com uma camada digital distribuída em milhares de nós ao redor do planeta, que não depende de cooperação interbancária para existir.
Quando o canal oficial fica mais caro, mais lento ou inviável para certos fluxos, a história mostra que o canal alternativo se sofistica.
E em 2026 essa camada alternativa já tem infraestrutura madura, exchanges descentralizadas em smart contracts auditáveis, carteiras de autocustódia com firmware open-source, redes de negociação direta integradas a sistemas de pagamento locais, stablecoins que circulam fora do perímetro bancário.
Controle de capital funciona quando o canal alternativo é maduro?
A pergunta é técnica, não retórica.
E ela não tem resposta fechada hoje, porque depende de variáveis que ainda estão em movimento, a eficácia da fiscalização, a adesão das instituições, a sofisticação da camada alternativa, e o equilíbrio que o próprio regulador encontra entre controle e abertura.
O Banco Central tem competências, ferramentas e mandato. O mercado tem tecnologia, demanda estrutural e precedente histórico. Resta ver como esses dois lados se acomodam.
A infraestrutura é o que permanece
Há uma leitura que atravessa toda essa discussão e que vale fixar.
A camada que importa, no fim, não é o ativo, é a infraestrutura sobre a qual o valor se move.
Bitcoin como ativo oscila, especula-se, debate-se, mas a arquitetura que ele inaugurou, sistemas que movem valor sem depender de um intermediário central, deixou de ser hipótese e virou fato consolidado da economia global.
Stablecoins rodando sobre essa arquitetura movimentam centenas de bilhões.
Países a usam para liquidar comércio, bancos centrais estudam como trazer esse fluxo para dentro das próprias infraestruturas antes que ele circule inteiramente fora delas.
Essa é a disputa real, e ela não é sobre proibir ou permitir um ativo, é sobre quem constrói e quem controla a próxima camada de infraestrutura financeira.
Construir além do sistema legado não é slogan: é a descrição do que está acontecendo em tempo real, com ou sem autorização, dentro e fora dos perímetros regulatórios que se desenham.
Quem entende essa camada cedo, e constrói sobre ela com seriedade técnica e dentro da legalidade, lê o que vem a seguir com mais clareza do que quem ainda discute se cripto é ou não é investimento.
A pergunta permanece aberta, e talvez o mais honesto seja reconhecer que a resposta não virá por decreto nem por manifesto.
Virá pela prática, ao longo dos próximos anos, na tensão silenciosa entre o que se tenta conter e o que a tecnologia torna possível.
Enquanto essa tensão se resolve, a infraestrutura segue sendo construída.
É nela que vale manter os olhos.
Próximo passo: se você guarda bitcoin, a 561 não muda a sua custódia. Use o momento para conferir se a chave está com você. Se você tem empresa com fluxo internacional, leve os artigos 4º, 56-A e 56-B ao seu jurídico.
Para trocar ideia com quem guarda a própria chave, entre na comunidade da DSEC Labs no WhatsApp: entrar na comunidade.
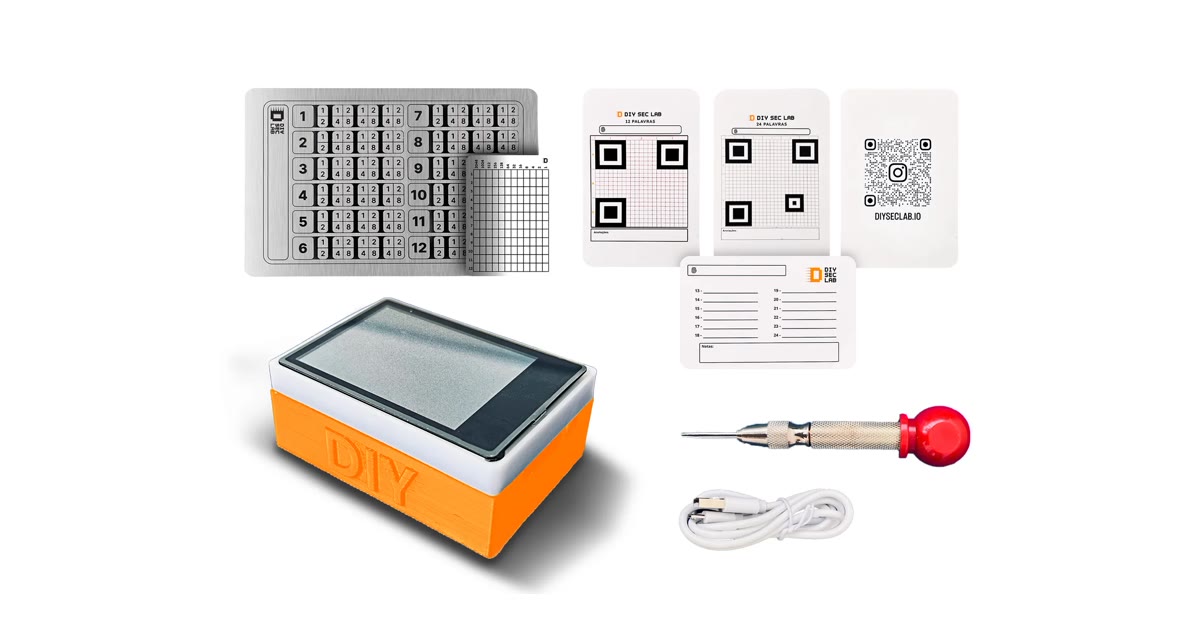
Carteira air-gapped com firmware auditável: COLDKIT.
Leia também: Resolução 561: o que muda na prática
Não confie. Faça você mesmo.
Publicado originalmente no LinkedIn da DSEC Labs.